Finanzas Éticas
Cuando el dinero también se coproduce: apuntes sobre la coproducción de política pública en finanzas éticas
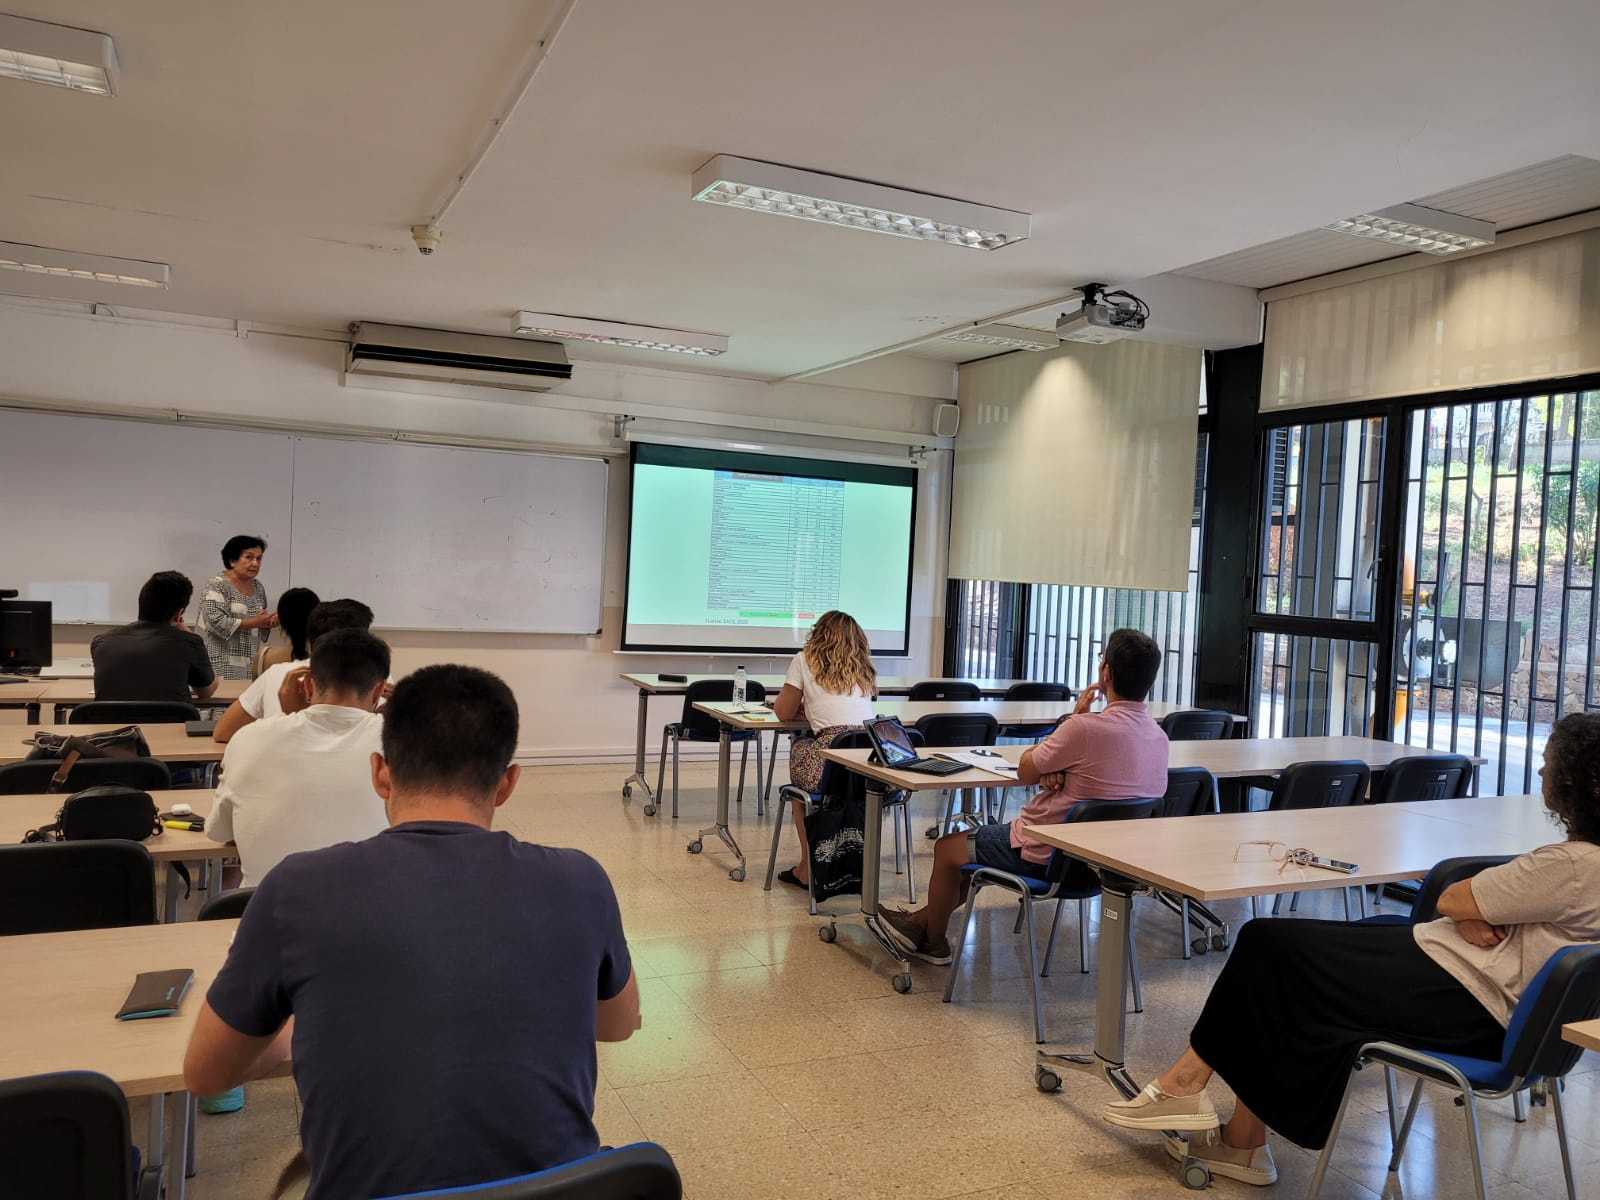
Recogemos algunas de las ideas que se expusieron en la sesión formativa organizada por REAS Red de Redes en el marco del proyecto COOPUBLIC, dedicada a la coproducción de políticas públicas y la financiación con impacto social.
Buscador de noticias
Abrir una cuenta corriente, contratar una póliza de seguros, financiar la tesorería municipal: son gestiones tan rutinarias que rara vez se piensan como una decisión política. Y sin embargo, según con quién se firmen, empujan el dinero público hacia un modelo financiero u otro.
A raíz de una sesión formativa organizada por REAS Red de Redes en el marco del proyecto COOPUBLIC —tercera de un ciclo de cuatro encuentros dedicados a sectores estratégicos para la acción público-comunitaria, junto a vivienda, energía y alimentación—, conviene detenerse en algunas de las ideas que se pusieron sobre la mesa, porque retratan bien un sector ya consolidado que, aun así, sigue teniendo que pelear su espacio dentro de la contratación pública, pliego a pliego.
Guillem Subirachs y Sergi Salavert, del equipo técnico de FETS – Finançament Ètic i Solidari, condujeron la formación con una idea de fondo: las finanzas éticas ya no son una rareza testimonial, sino un ecosistema consolidado con casi treinta años de recorrido, y el reto ahora es que la administración pública aprenda a mirarlo.
Un sector que nació diciendo «con mi dinero, no»
El origen del movimiento se remonta a los años sesenta, ligado a la oposición a la guerra de Vietnam y al régimen del apartheid en Sudáfrica: colectivos que empezaron a exigir saber, y decidir, en qué se invertía su dinero. De ahí nace el principio más conocido del sector, el de exclusión —nada de armamento, nada de energía nuclear, nada de proyectos con impactos sociales o ambientales negativos—, aunque las finanzas éticas se definen hoy por bastante más que por lo que rechazan: también por comprometerse a canalizar el ahorro hacia proyectos con impacto positivo, por la transparencia sobre dónde va ese dinero, por la participación democrática de las personas socias en la gestión de las entidades, y por aplicar hacia dentro los mismos principios que exigen hacia fuera.
Con esos cinco criterios, FETS analiza los principales bancos y cooperativas de crédito del Estado español a través de su Escáner de las Finanzas Éticas; solo un puñado de entidades —entre ellas Coop57, Fiare Banca Ética, Oikocredit y Triodos Bank— supera el umbral de cumplimiento que la asociación considera necesario para hablar propiamente de banca ética.
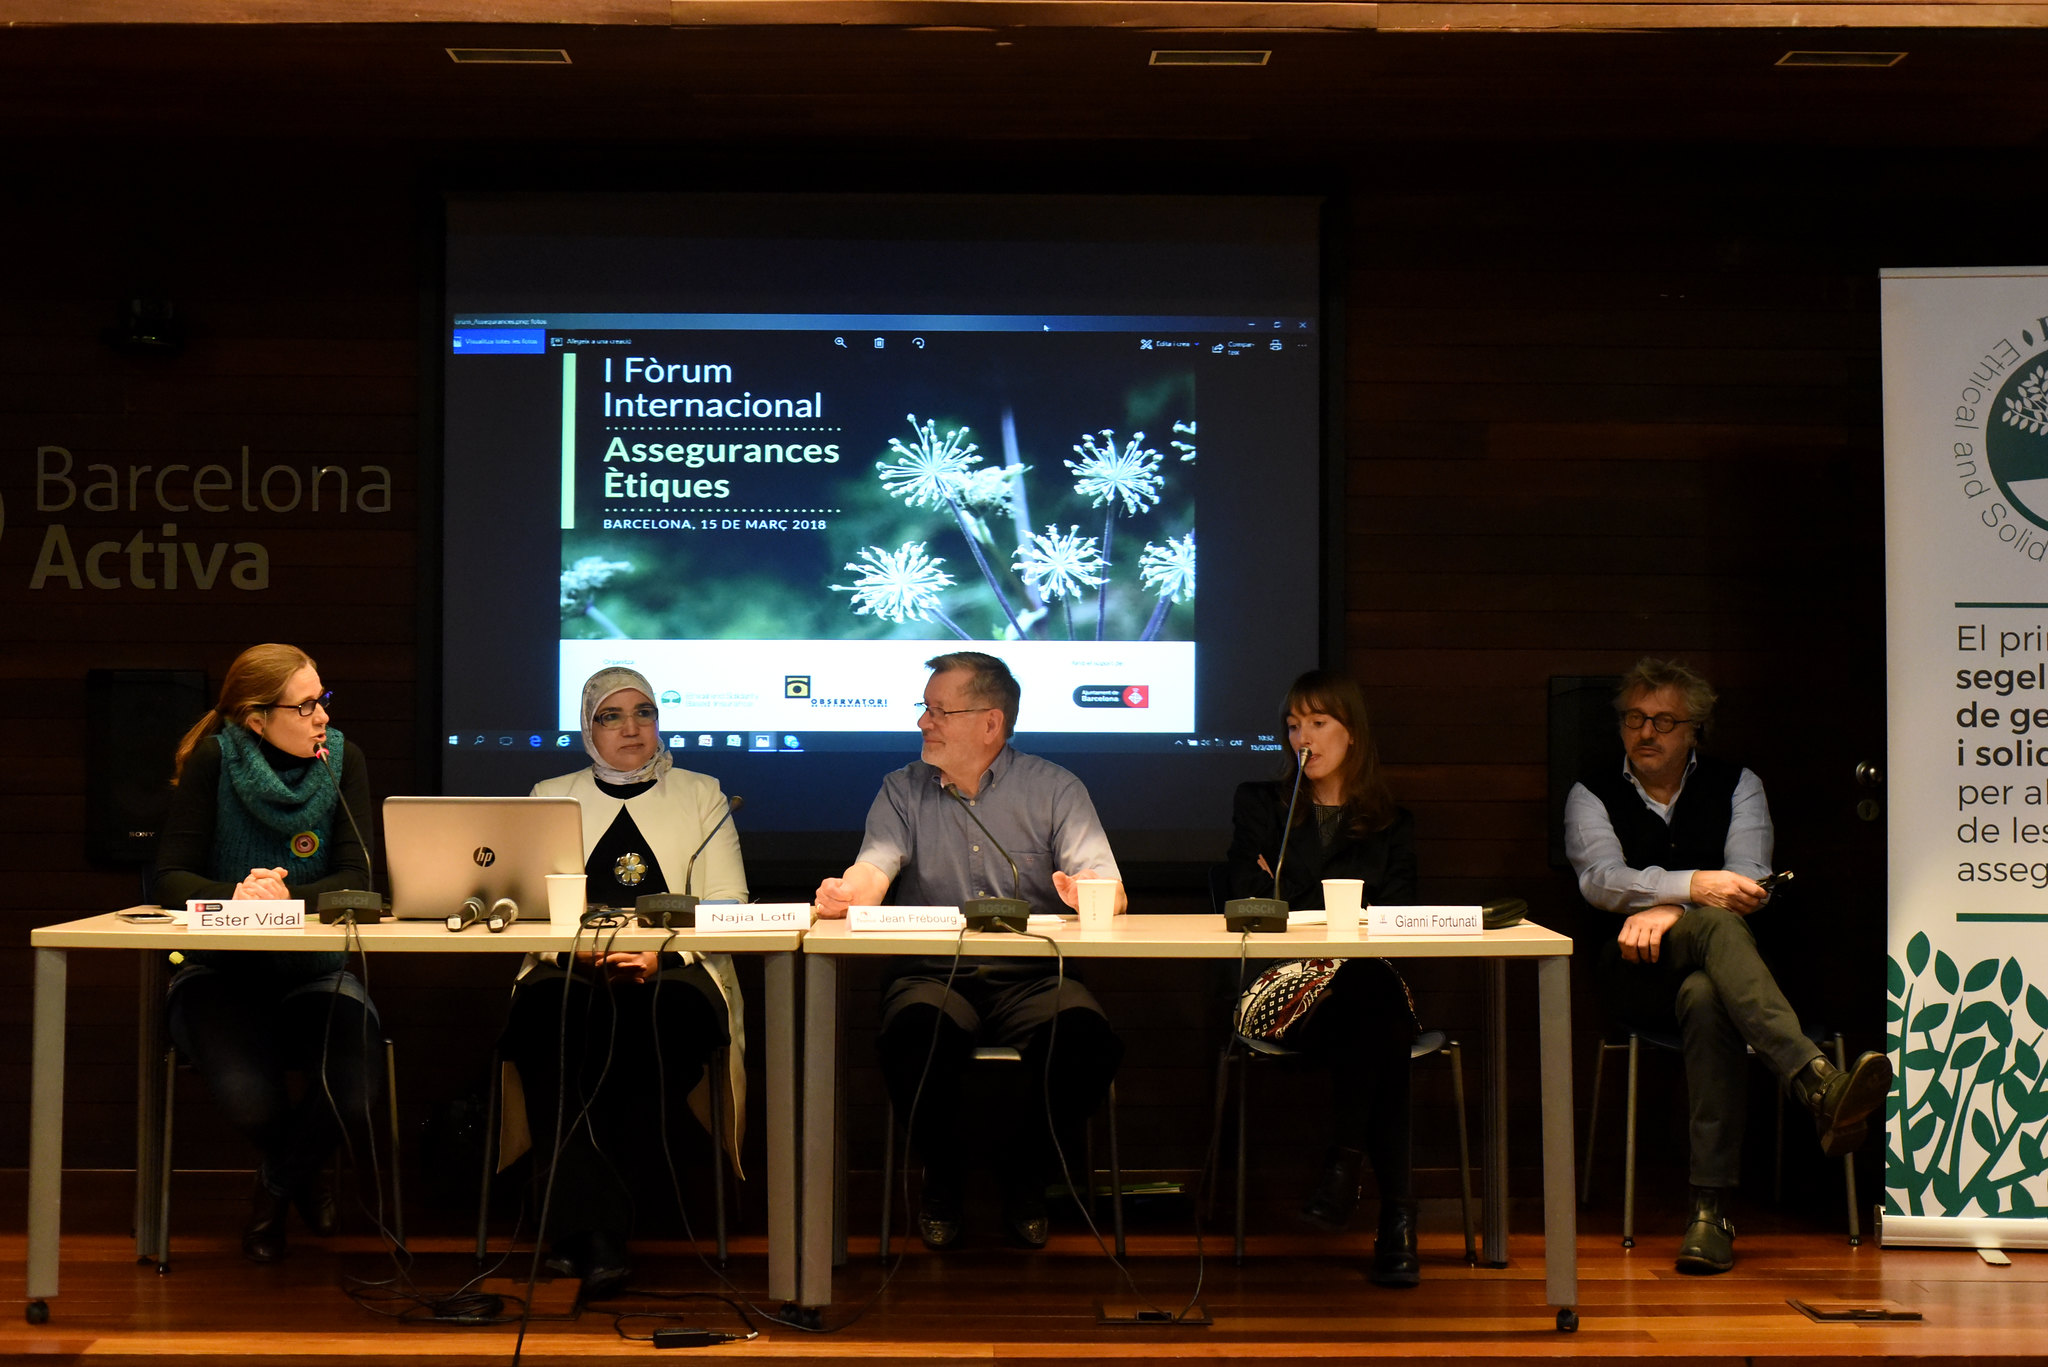
Menos presente en el imaginario colectivo que los préstamos o las cuentas de ahorro, el sector asegurador forma también parte de este ecosistema, y ahí nace el sello EthSI, que certifica que una mutualidad, compañía o correduría trabaja según principios de mutualidad, equidad y transparencia. Un sello pensado, en un primer momento, como guía para la ciudadanía, pero que puede convertirse también en una herramienta de contratación pública.
Una ley que excluye la tesorería, y eso puede ser una ventaja
La Ley de Contratos del Sector Público deja fuera de su ámbito a los servicios de financiación y tesorería, mientras que sí regula los de inversión y seguros. A primera vista parece un vacío incómodo, pero puede leerse también como una oportunidad: da a los ayuntamientos más margen para negociar directamente con entidades de finanzas éticas, con mayor flexibilidad y sin la rigidez de un pliego estándar, aunque sin renunciar a los principios de concurrencia y transparencia que deberían regir cualquier contratación pública. La contrapartida es que, al no ser un proceso público, muchas de estas experiencias quedan invisibles si nadie se encarga de contarlas.
Cuando el servicio sí entra en la ley —los seguros, sobre todo—, ocurre justo lo contrario: todo el proceso se publica, y eso lo hace mucho más fácil de consultar y de replicar en otro municipio. La clave, en ese caso, está en vincular el objeto del contrato con criterios sociales, fiscales y ambientales a lo largo de todo el ciclo de vida del servicio, y en aprovechar la posibilidad legal de dividir la licitación en lotes: las finanzas éticas pueden ser complementarias a la banca convencional, pero rara vez están en condiciones de asumir por sí solas un contrato entero.
Mataró y el 20% que sí se pudo pedir
El ejemplo más citado durante la sesión fue el del Ayuntamiento de Mataró, que en una licitación de sus pólizas de seguros repartió la puntuación en un 80% para la oferta económica y un 20% para estar en posesión del sello EthSI o un equivalente. La cláusula funcionó porque no era excluyente —de no haberse presentado ninguna entidad certificada, la licitación no se habría invalidado— y porque estaba bien justificada en relación con el propio objeto del contrato. En la práctica, la aseguradora adjudicataria no tenía el sello, pero sí la correduría que gestionaba el proceso, lo que bastó para activar ese 20%.
Un gesto administrativo relativamente pequeño, en definitiva, con un efecto nada menor: orienta hacia el sector ético una parte del gasto público y manda una señal clara al mercado sobre qué prácticas se quieren premiar. Y también un ejemplo de que este tipo de criterios de adjudicación, tan fáciles de impugnar cuando no están bien fundamentados, sí resisten cuando se construyen con cuidado —algo más sencillo, se apuntó, en un municipio de tamaño medio que en una gran capital, donde hay muchos más intereses puestos sobre el mismo contrato.
Otros ayuntamientos —Barcelona, Castellón o Donostia, además del propio Mataró— han conseguido financiar parte de su tesorería a través de entidades de finanzas éticas, pero en todos los casos fue posible porque existía una relación previa entre administración y entidad. Las finanzas éticas no funcionan como un proveedor de urgencia: no pueden presentarse a un concurso relámpago sin haber tenido antes ningún contacto con el territorio.
Más allá del pliego: formar, sensibilizar, construir relación
Antes de llegar a la contratación propiamente dicha, la sesión insistió en un mapa más amplio de lo que una administración puede hacer para fomentar las finanzas éticas en su territorio: fijar un diagnóstico y una hoja de ruta, formar tanto al personal técnico como al político, avanzar de forma progresiva hacia una operativa financiera propia con entidades éticas, y trabajar la sensibilización ciudadana —desde visibilizar los proyectos ya financiados en el territorio hasta organizar rutas sobre el impacto del sistema financiero en las ciudades o catas de productos de la banca ética, actividades que FETS repite cada año en distintos formatos—. A todo ello se suma fortalecer el tejido económico y social local mediante encuentros entre entidades de finanzas éticas y de la Economía Social y Solidaria de un mismo territorio, pensados precisamente para que la relación exista antes de que llegue la urgencia de una licitación.
Una ley favorable, pero una voluntad política imprescindible
Como en las sesiones dedicadas a energía o a vivienda cooperativa dentro del mismo ciclo, el mensaje de fondo volvió a repetirse al cierre: existen ya herramientas maduras —un escáner que mide bancos, un sello que certifica seguros, una guía jurídica pensada para copiarse directamente en un pliego— para que lo público mueva su dinero de otra manera. Lo que falta, con frecuencia, no es la herramienta sino la decisión de usarla. Sin una voluntad política clara, los tiempos se dilatan y ni la mejor guía técnica basta para que finanzas éticas y administración acaben encontrándose; con ella, como demuestra Mataró, un simple 20% en un pliego de seguros puede bastar para empezar a cambiar hacia dónde va el dinero público.
 Más inversión no garantiza vivienda asequible
 Abierta la inscripción para la 8ª edición del curso «Finances per a una economia alternativa», junto a la Universidad de Barcelona
 8ª edición del curso «Finances per a una economia alternativa»
 Jornada: «Aceptamos el reto de las finanzas feministas» Del diagnóstico a la acción colectiva
 Don’t Buy into Occupation Report 2025
 Avanzando hacia unas finanzas feministas: diagnóstico sobre las necesidades y retos de financiación de la economía solidaria feminista
Entrades relacionades

Youthcare